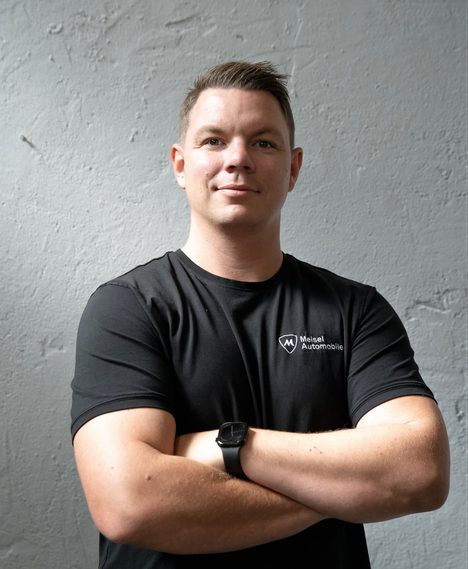
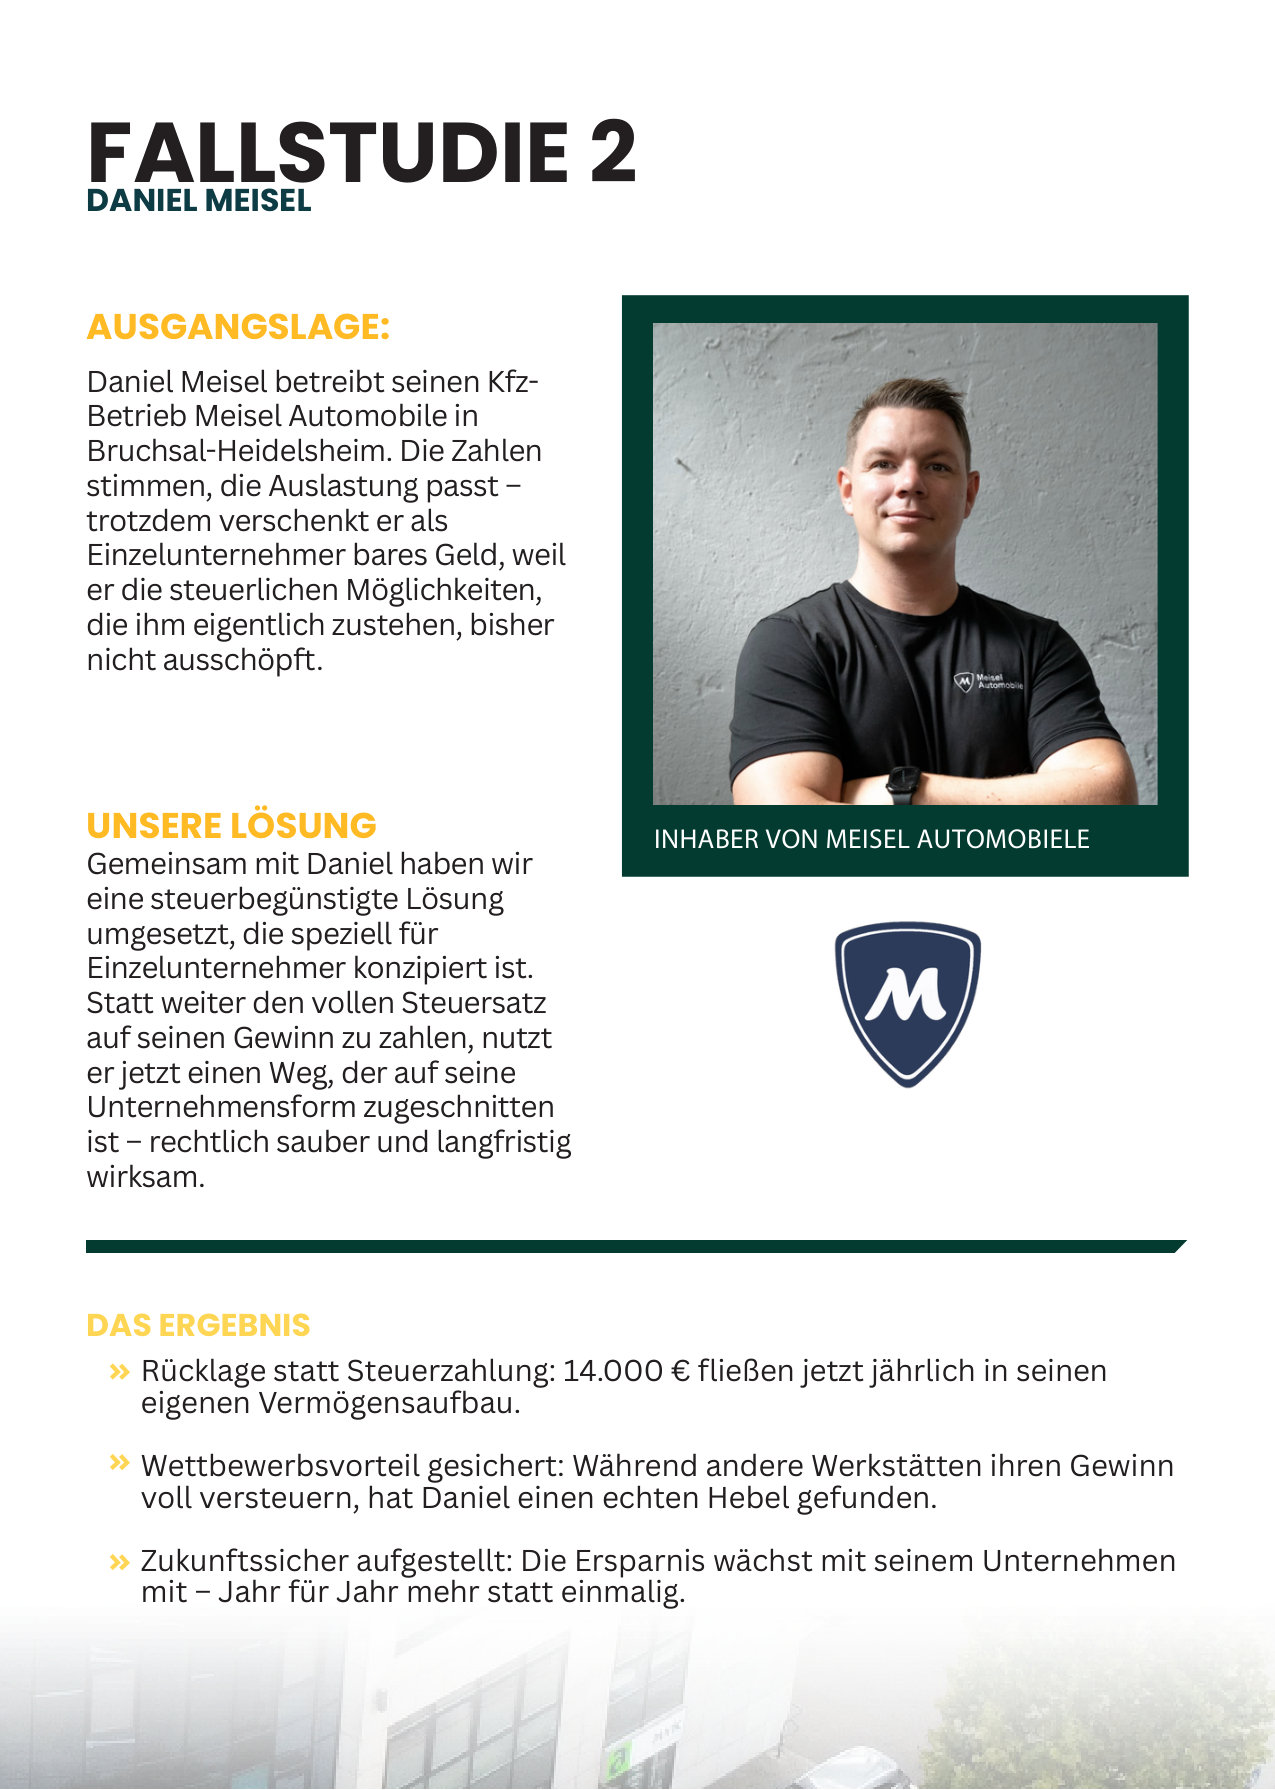
Daniel MeiselMeisel Automobile, Bruchsal-Heidelsheim
fließen jetzt jährlich in seinen eigenen, steuerlich begünstigten Vermögensaufbau.
14.000 €pro Jahr
 DANIEL BASAR
In rund 15 Minuten Lesezeit erfährst du, wie ein Teil deines Gewinns steuerlich begünstigt in deinen Vermögensaufbau fließen kann.
Sofort als PDF. Kein Verkaufsgespräch nötig.

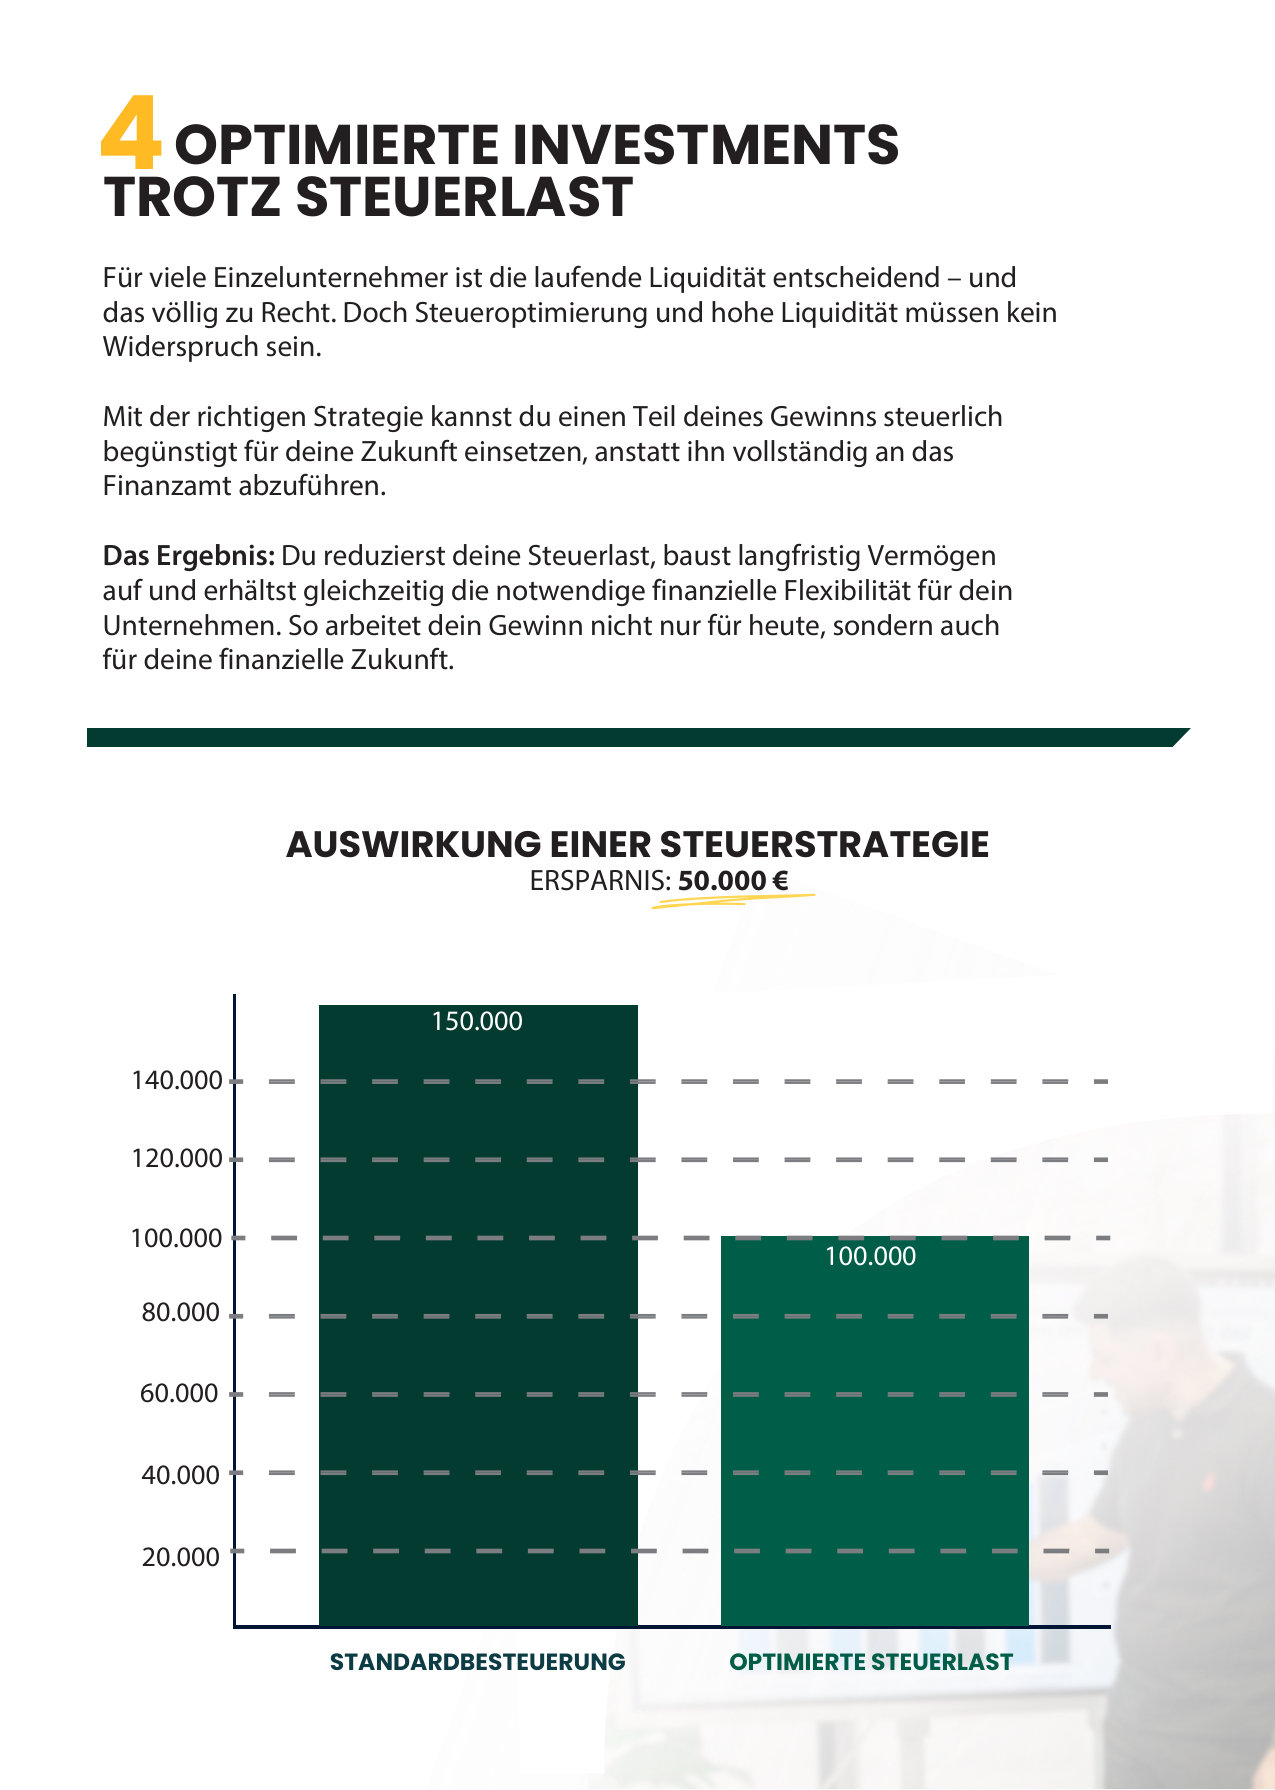
Ab 69.879 € zu versteuerndem Einkommen greift der 42-%-Satz, je nach Höhe plus Soli. Je erfolgreicher du wirst, desto größer wird der Teil, der nicht bei dir bleibt.
Die meisten Einzelunternehmer halten mit Belegen dagegen: Laptop absetzen, Quittungen sammeln, auf den Bescheid warten. Das ist richtig. Aber es ist nicht der große Hebel.
Einkommensteuer, je nach Höhe plus Solidaritätszuschlag.
Die klassische Buchhaltung meldet am Jahresende, was war. Gestalten tut sie nicht. Der Steuercode dreht das um.
Du arbeitest wie bisher. An deinem Geschäft muss sich nichts ändern.
Ein Teil fließt in eine steuerlich begünstigte Vorsorge. Die Beiträge senken deine laufende Steuerlast.
Das Geld wird in ETFs angelegt, mit Chancen und Kursrisiko, und baut dein eigenes Vermögen auf. Je nach Vorsorgeform ist es bis zur Auszahlung gebunden, die spätere Auszahlung wird besteuert.
Zwei Regler. Vereinfachte Modellrechnung nach Tarif 2026.
Was der Rechner nicht zeigt: die Entwicklung der Anlage. Das Geld wird in ETFs angelegt, mit Chancen und Kursrisiko.
Die ausführliche Rechnung mit 200.000 € Gewinn steht auf Seite 6.
Modellrechnung, keine individuelle Steuerberechnung: Einkommensteuer-Grundtarif 2026 inkl. Solidaritätszuschlag, ohne Kirchensteuer, Einzelveranlagung. Beiträge sind nur bis zu gesetzlichen Höchstbeträgen abzugsfähig. *Bei gleichbleibendem Einkommen, vor Besteuerung der späteren Auszahlung. ETF-Anlagen unterliegen Kursschwankungen, Verluste sind möglich. Je nach Vorsorgeform ist das Geld bis zur Auszahlung gebunden. Kosten und Bedingungen erläutert Daniel im Gespräch.
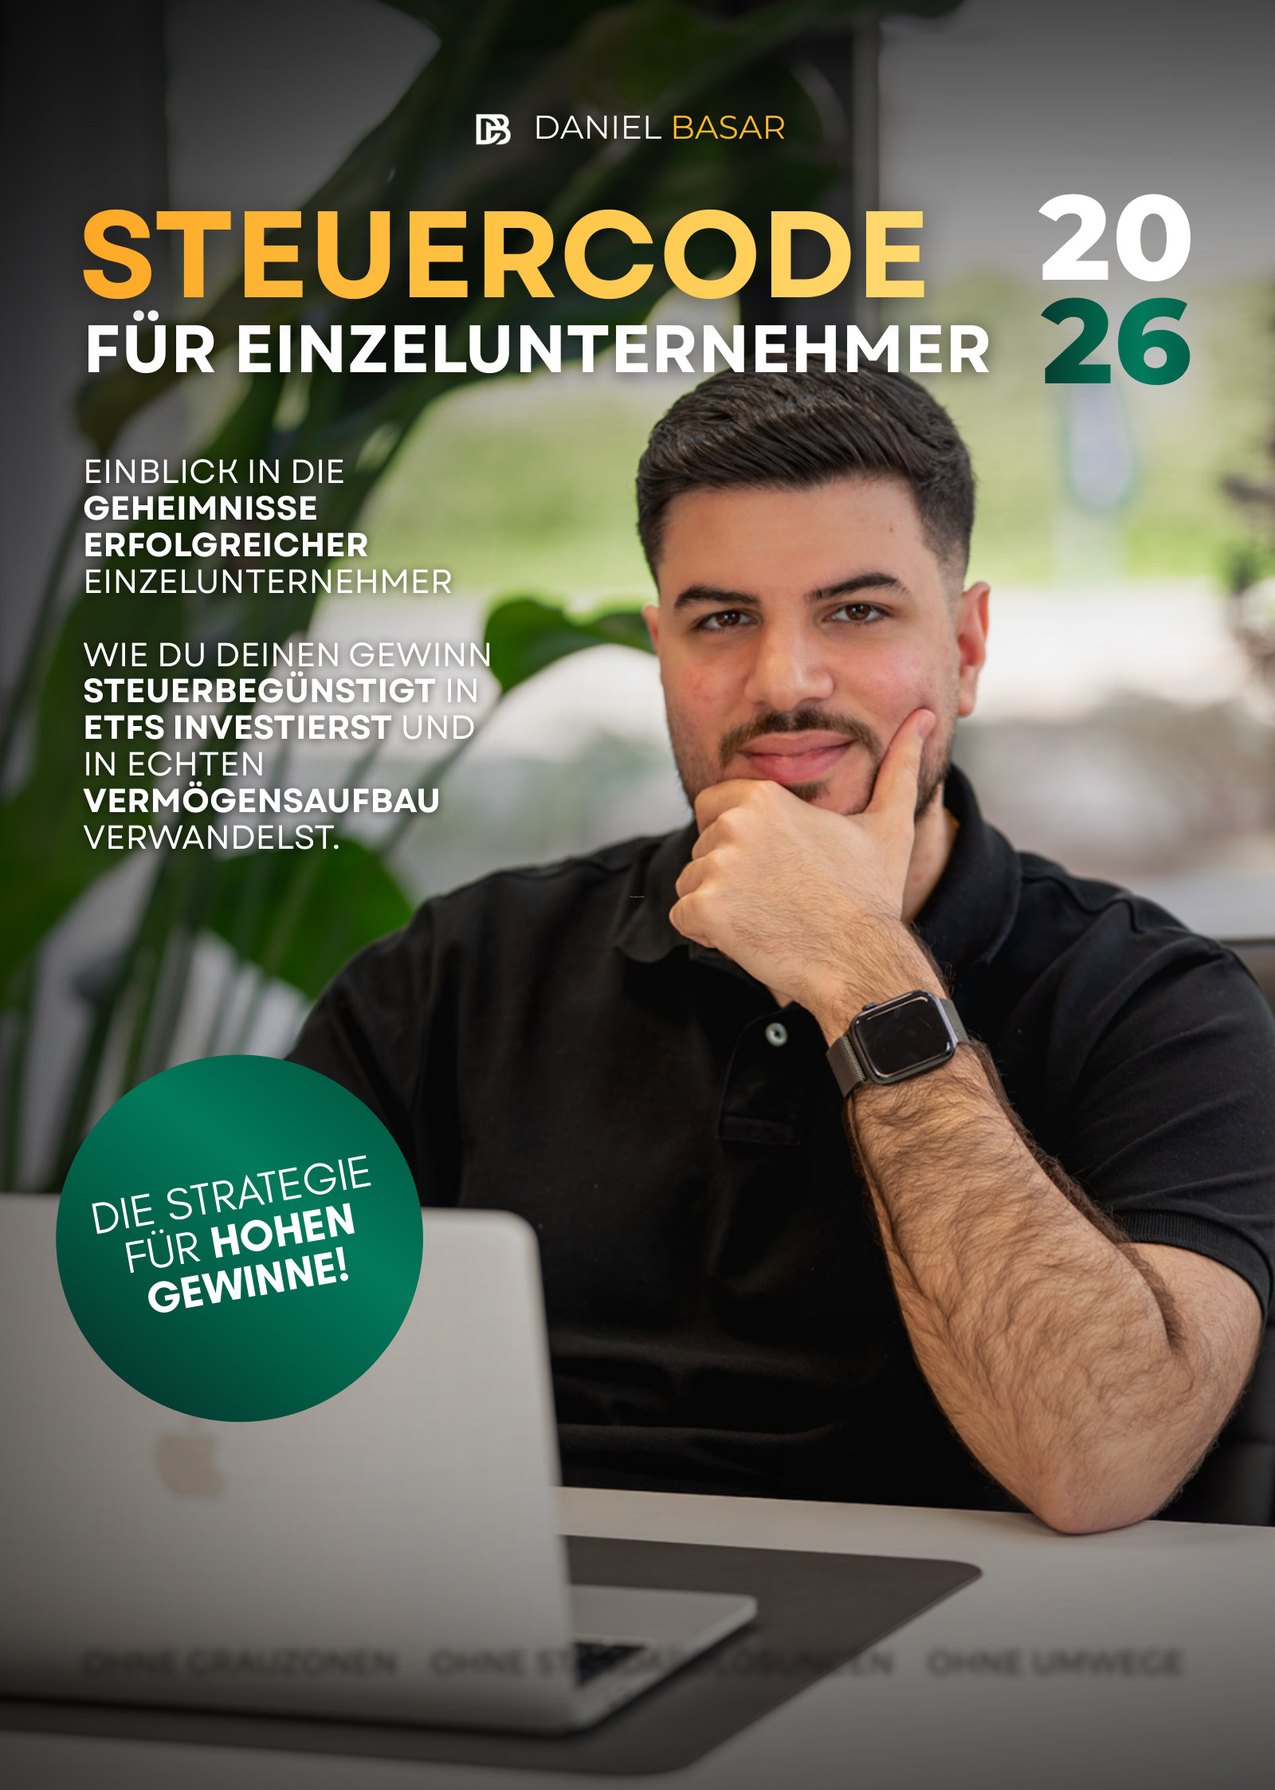
24 Seiten, klar erklärt, ohne Fachchinesisch. Ein Auszug aus dem Inhalt:
Warum Einzelunternehmer ohne klare Steuerstrategie schnell Tausende Euro im Jahr verschenken können, obwohl sie eigentlich alles richtig machen.
Wo für die meisten das Ende der Fahnenstange ist, und warum genau dort das eigentliche Potenzial anfängt.
Die Checkliste der absetzbaren Ausgaben, von der Krankenversicherung bis zur Fortbildung.
Die Rechnung mit 200.000 € Gewinn: wo der 42-%-Hebel ansetzt und was dadurch bei dir bleiben kann.
Wie Steuerentlastung und Liquidität zusammengehen, statt sich gegenseitig auszubremsen.
10 Fallstudien: Kfz-Betrieb, Fahrschule, Catering, Tattoo-Studio, Restaurant. Jeweils mit Ausgangslage, Lösung und Ergebnis.
PDF, sofort auf der nächsten Seite
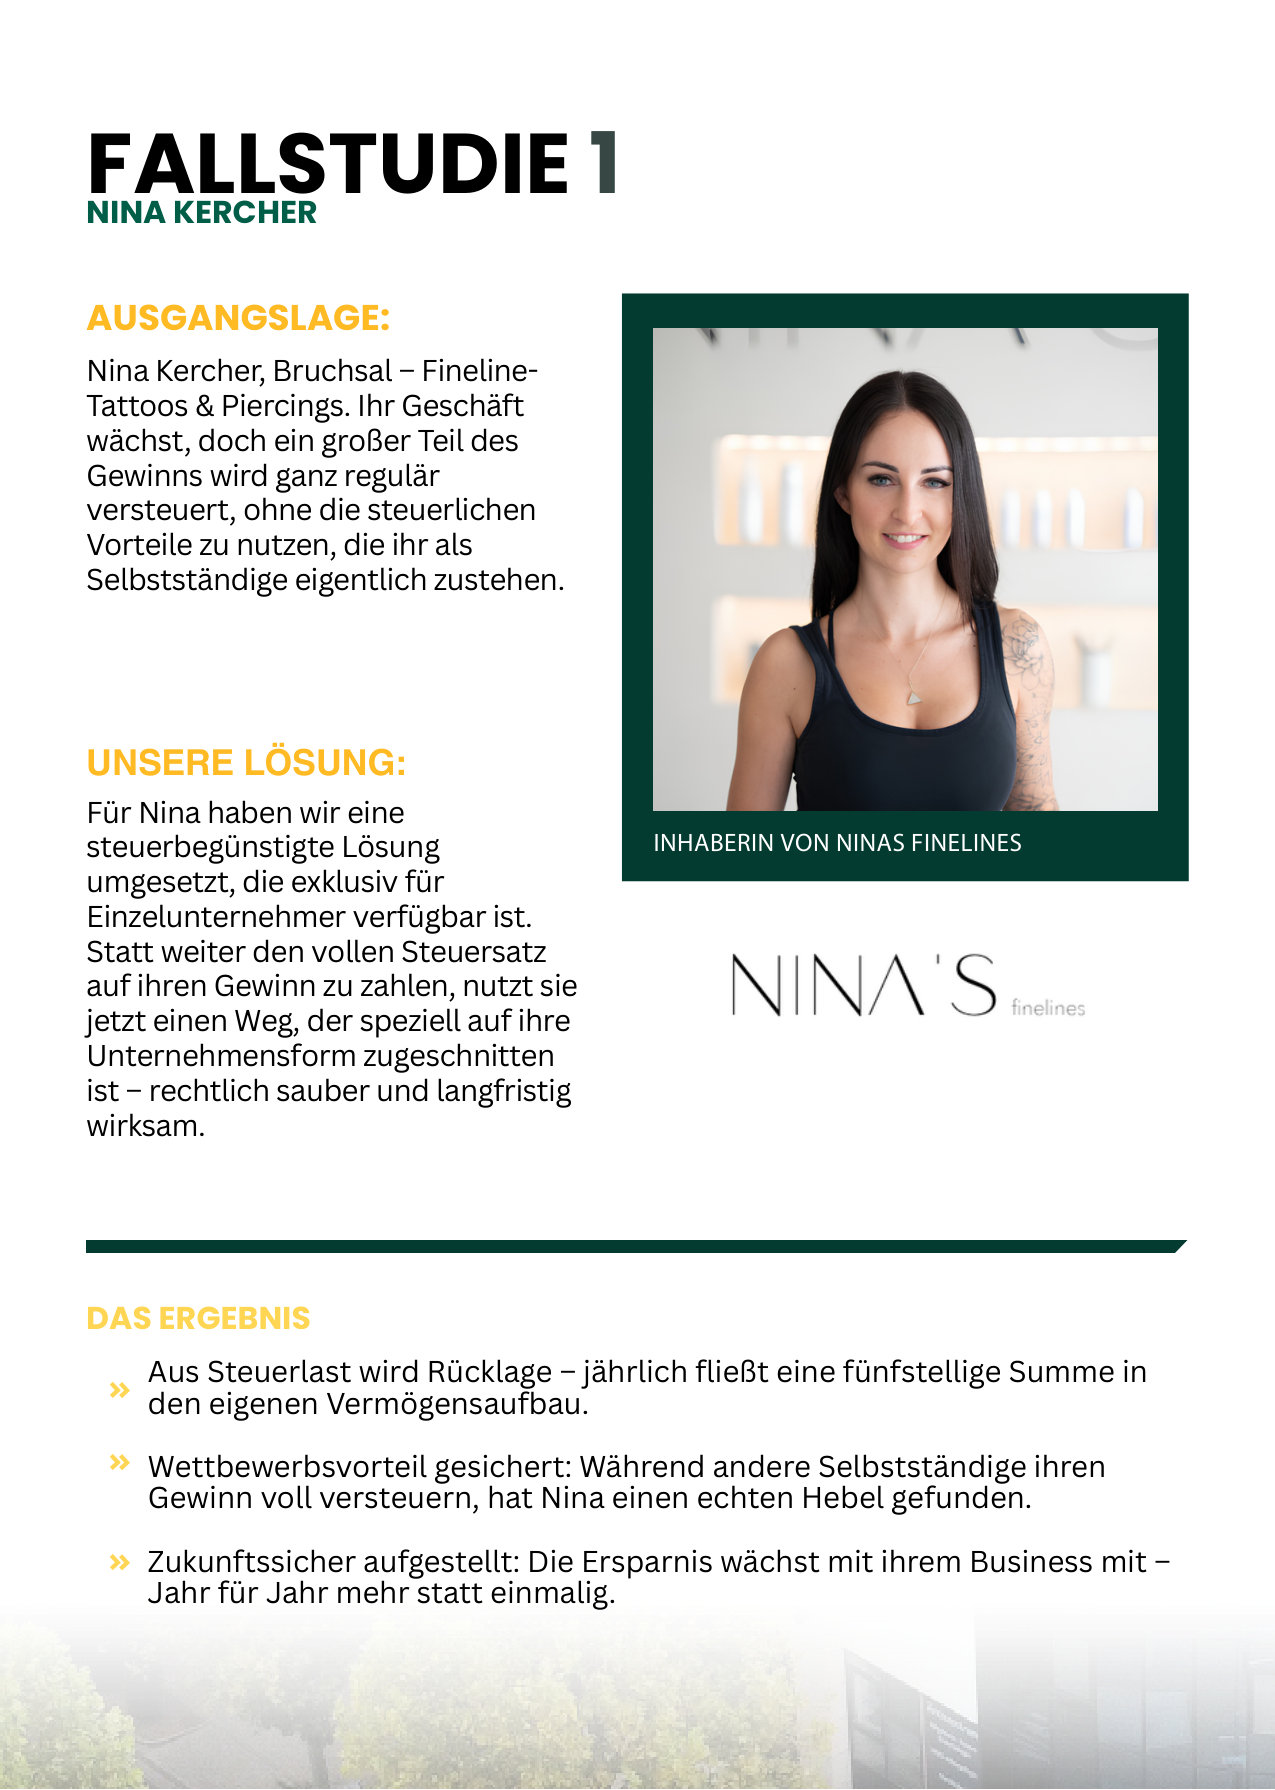
Jeder Fall mit Ausgangslage, Lösung und Ergebnis. Der Steuercode ersetzt deinen Steuerberater nicht, er ergänzt ihn.
fließen jetzt jährlich in seinen eigenen, steuerlich begünstigten Vermögensaufbau.
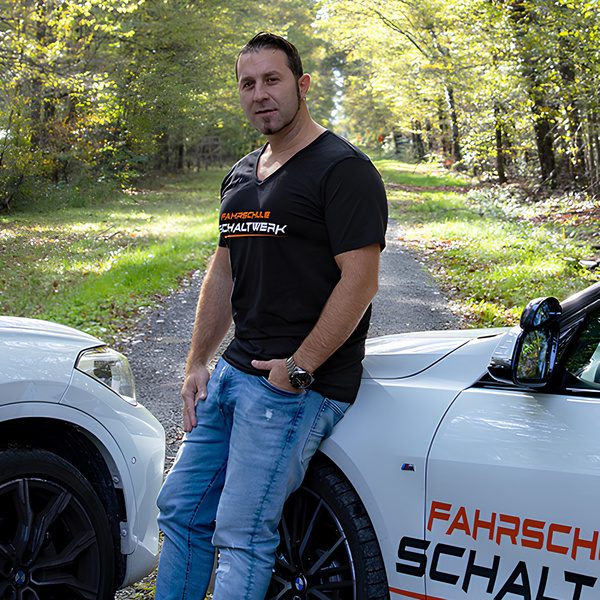
fließen pro Jahr in seine steuerlich begünstigte Vorsorge.
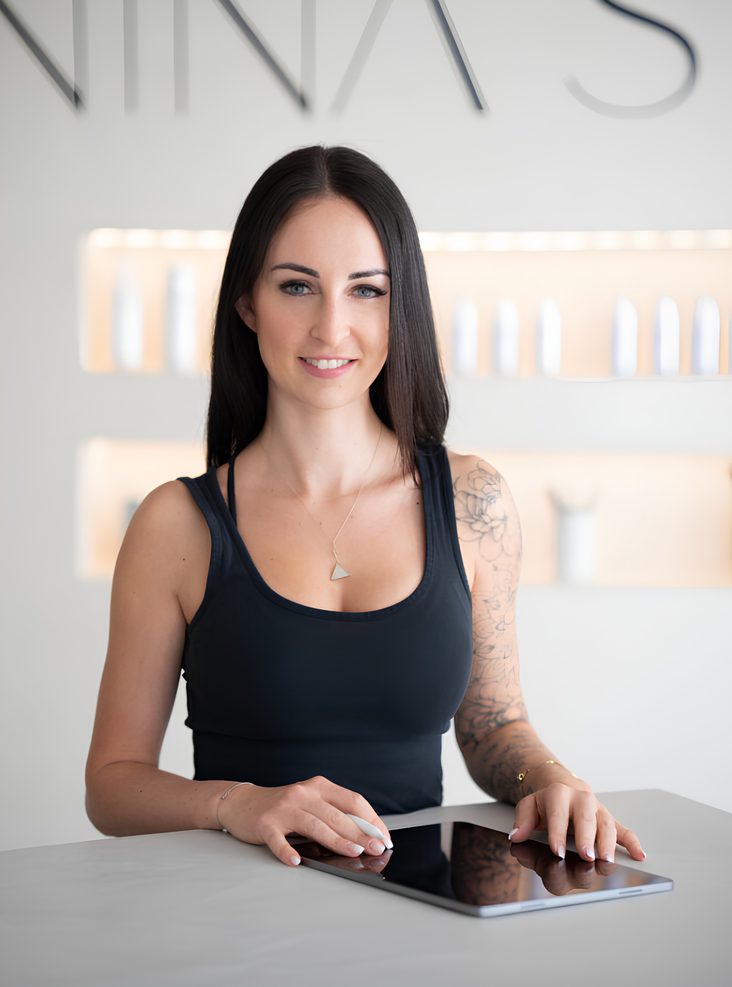
Ein fünfstelliger Betrag fließt jährlich in ihren eigenen Vermögensaufbau.
Spürbar entlastetEin Weg, der auf seine Unternehmensform zugeschnitten ist.
Klarer FahrplanLaut Fallstudie ein Modell, das seine Steuerlast spürbar senkt.
Mehr VermögenEin Teil seines Gewinns fließt jetzt in den eigenen Vermögensaufbau.
Fliesenleger, Fahrschule, Metallhandel, Restaurant. Alle mit Ausgangslage, Lösung und Ergebnis.
Angaben aus den Fallstudien der Broschüre. Einzelfälle: Was bei dir möglich ist, hängt von Gewinn, Steuersatz und persönlicher Situation ab.
Ich bin Finanzberater in Bruchsal und arbeite jeden Tag mit Selbstständigen: Handwerkern, Fahrschulen, Gastronomen, Studios. Viele haben einen Steuerberater. Ich ergänze dessen Arbeit an einer Stelle: bei der Frage, was mit dem Gewinn passieren kann.
Der Steuercode fasst zusammen, was ich Selbstständigen sonst im ersten Gespräch erkläre. Jetzt kannst du es in Ruhe selbst lesen, ohne Termin und ohne Verkaufsgespräch. Umgesetzt wird immer in Abstimmung mit deinem Steuerberater.
Auszüge aus Google-Rezensionen, gekürzt„Er hat sich sehr viel Zeit genommen, meine individuelle Situation genau zu verstehen, und mir passende, transparente Lösungen angeboten.“
„Daniel überzeugt nicht nur fachlich. Sein Charakter, seine Menschlichkeit und Ausstrahlung machen ihn zu jemandem, dem man gern vertraut.“
„Daniel ist offen, hilfsbereit und transparent. Ich vertraue ihm in allen Fragen rund um meine Berufsunfähigkeitsversicherung und meinen ETF-Sparplan.“
„Er nimmt sich Zeit, hört zu und findet für jedes Anliegen eine passende Lösung. Klare Empfehlung, jederzeit wieder!“
Kein Abo, kein Verkaufsgespräch nötig.
Du kannst nächstes Jahr wieder auf den Bescheid warten. Oder du liest heute Abend 24 Seiten und gehst mit einem Plan zu deinem Steuerberater.
Sofort als PDF. Kostenlos.
P.S. Was für 2026 zählen soll, muss bis zum 31.12. passiert sein. Wenn du den Steuercode jetzt liest, bleibt dir noch Zeit, mit deinem Steuerberater zu handeln.